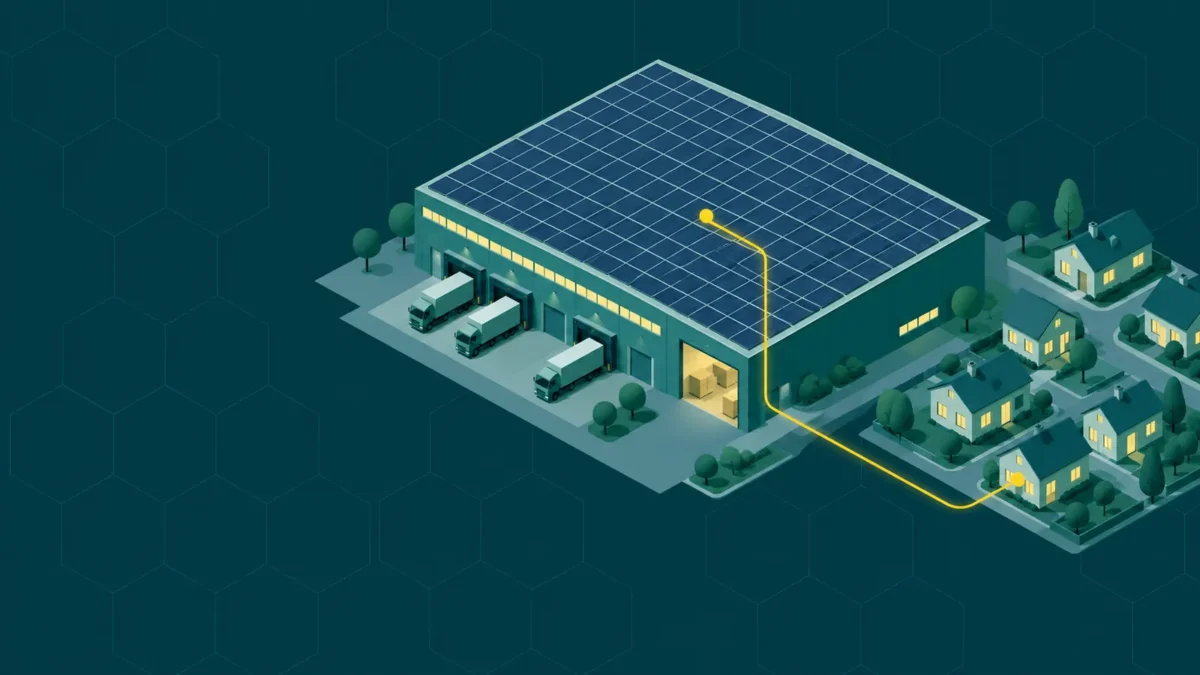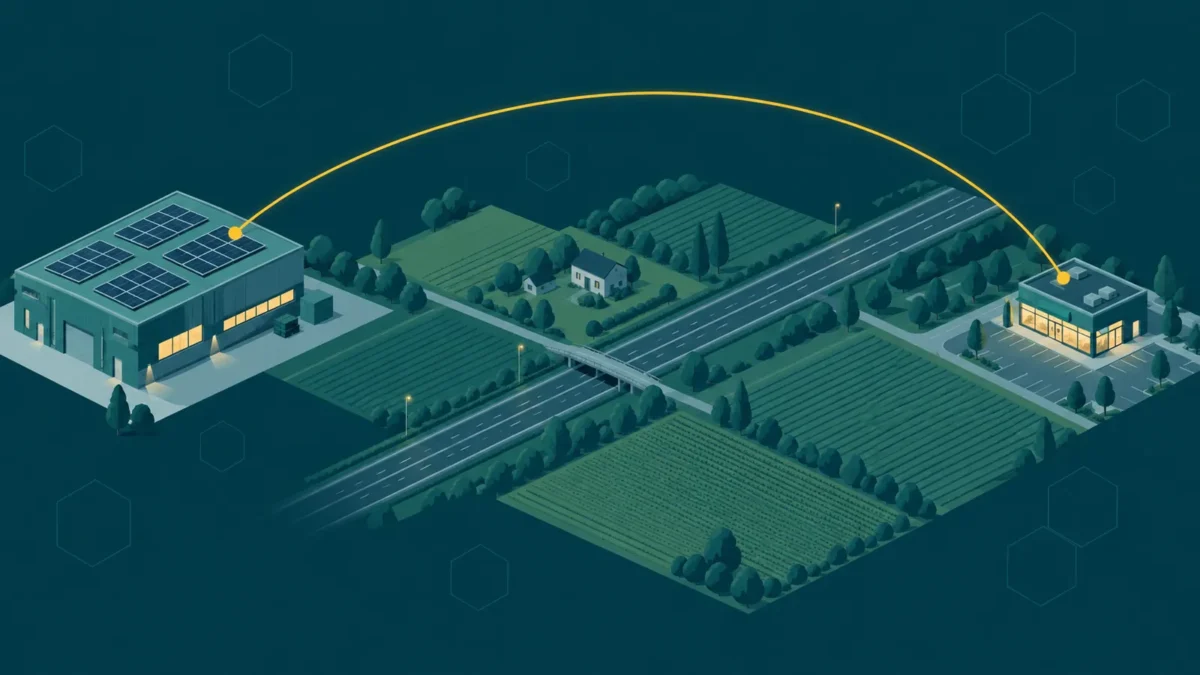
Auf dem Dach der Lagerhalle liegt eine Solaranlage. Mittags liefert sie mehr Strom, als die Halle braucht. Der zweite Standort Ihrer Firma kauft zur selben Zeit Strom aus dem Netz. Kann der Überschuss nicht dort verbraucht werden?
Strom zwischen Firmenstandorten teilen heißt: Strom, der an einem Standort erzeugt wird, an einem anderen Standort nutzen. Für die Nutzung des Stroms an einem zweiten Firmenstandort kommen unterschiedliche technische, vertragliche und gesetzliche Wege infrage: Eigenverbrauch unter bestimmten Voraussetzungen, eine Direktleitung, eine bilanzielle Zuordnung über das öffentliche Netz, gesetzliches Energy Sharing wie M4Share oder ein kommerzielles Stromcommunity-Modell.
Nicht jedes passt zu jedem Unternehmen; bei den beiden letzten ist offen, ob sie für zwei Standorte derselben Firma gelten. Der Gesetzestext regelt nicht ausdrücklich, ob zwei Verbrauchsstellen derselben juristischen Person als Betreiber und „anderer Letztverbraucher“ teilnehmen können. Das sollte vor Umsetzung mit Netzbetreiber und Rechtsberatung geklärt werden.
Zählt Strom am zweiten Standort noch als Eigenverbrauch?
Bei der Stromsteuer nur in engen Grenzen. Die Stromsteuer beträgt nach § 3 des Stromsteuergesetzes (StromStG) 20,50 Euro für eine Megawattstunde. Das sind 2,05 Cent je Kilowattstunde. § 9 StromStG sieht für bestimmte selbst erzeugte oder unmittelbar gelieferte Strommengen Steuerbefreiungen vor. Welche davon greifen, hängt unter anderem von der Anlagenleistung, dem Ort der Entnahme und der Lieferbeziehung ab:
- Anlagen bis 2 Megawatt: Befreit ist Strom, der ausschließlich aus Windkraft, Sonnenenergie, Erdwärme oder Wasserkraft erzeugt wird und den der Betreiber „im räumlichen Zusammenhang zu der Anlage“ selbst verbraucht. Dasselbe gilt für Strom, den er an Letztverbraucher liefert, die ihn im räumlichen Zusammenhang zu der Anlage entnehmen.
- Keine Dritten: Nach § 12b der Stromsteuer-Durchführungsverordnung gilt das nur, wenn an den Leistungsbeziehungen über diesen Strom keine weiteren als die im Gesetz genannten Personen beteiligt sind.
- Der räumliche Zusammenhang umfasst nach derselben Vorschrift Entnahmen in einem Radius von bis zu 4,5 Kilometern um die jeweilige Stromerzeugungseinheit. Mehrere Solaranlagen desselben Betreibers an einem Standort können als eine Anlage gelten.
- Anlagen über 2 Megawatt: Befreit ist nur Strom ausschließlich aus Windkraft, Sonnenenergie, Erdwärme oder Wasserkraft, den der Betreiber „am Ort der Erzeugung“ selbst verbraucht; bei Wasserkraft gilt das nur für Kraftwerke bis 10 Megawatt Generatorleistung. Für die Steuerbefreiung nach § 9 Abs. 1 Nr. 1 StromStG bei Anlagen über 2 MW muss der Betreiber den Strom am Ort der Erzeugung selbst verbrauchen. Nach Absatz 1a greift diese Befreiung nicht, wenn der Strom in ein Netz der allgemeinen Versorgung eingespeist oder kaufmännisch-bilanziell als eingespeist behandelt wird. Bei einer Anlage über 2 MW reicht die Entfernung von wenigen Kilometern nicht. Ein zweiter Standort ist grundsätzlich nicht mehr „am Ort der Erzeugung“.
Wer befreiten Strom entnehmen oder liefern will, braucht nach § 9 Absatz 4 StromStG grundsätzlich eine Erlaubnis. Bei Wind- und Solaranlagen bis 1 Megawatt ist die Entnahme oder Leistung nach § 10 der Durchführungsverordnung allgemein erlaubt. Für bestimmte Fälle des § 9 Abs. 1 Nr. 3 StromStG gibt es nach § 10 StromStV eine allgemeine Erlaubnis, insbesondere bei EE-Anlagen bis 1 MW.
Was bringt eine eigene Leitung zwischen den Standorten?
Das Energiewirtschaftsgesetz (EnWG) nennt sie Direktleitung. Nach § 3 Nummer 27 EnWG ist das unter anderem „eine Leitung, die einen einzelnen Produktionsstandort mit einem einzelnen Kunden verbindet“. Der Strom nimmt dann nicht den Weg durch das öffentliche Netz. Das kann für die Kosten wichtig sein: Die Bundesnetzagentur beschreibt das Netzentgelt als die Gegenleistung, die jeder Netznutzer zahlen muss, der Strom durch das Versorgungsnetz leitet.
Für die Stromsteuer bleibt es bei den Voraussetzungen des § 9 StromStG. Ob sich eine eigene Leitung rechnet, hängt vom Einzelfall ab. Ob eine Direktleitung praktisch und rechtlich möglich ist, hängt unter anderem von der Entfernung, den Grundstücksverhältnissen, erforderlichen Leitungsrechten und den Kosten für Bau und Betrieb ab. Die energierechtliche Einordnung muss im konkreten Fall geprüft werden.
Was ist ein Stromliefervertrag über das öffentliche Netz?
Eine Form ist das Power Purchase Agreement, kurz PPA – laut Deutscher Energie-Agentur ein langfristiger Stromabnahmevertrag. Es ist ein vertragliches Modell für die Strombeschaffung bzw. -vermarktung. Es sagt allein noch nicht, ob der Strom über eine Direktleitung oder über das öffentliche Netz fließt.
Fließt der Strom durch das öffentliche Netz, wird er nicht als einzelnes Paket von Halle zu Halle geschickt. Zugeordnet wird er über Bilanzkreise. Ein Bilanzkreis ist nach § 3 Nummer 21 EnWG die Zusammenfassung von Einspeise- und Entnahmestellen innerhalb einer Regelzone.
Nach § 5 StromStG entsteht die Stromsteuer, wenn ein Letztverbraucher Strom aus dem Versorgungsnetz entnimmt, den ein Versorger geleistet hat – nicht aber, wenn der Strom nach dem Gesetz befreit ist. Ob das bei einer Lieferung über das Netz zutrifft, ist im Einzelfall zu prüfen. Versorger ist nach § 2 StromStG derjenige, der Strom leistet; die Erlaubnis regelt § 4 StromStG, Ausnahmen § 1a der Durchführungsverordnung.
Dürfen Unternehmen beim gesetzlichen Energy Sharing mitmachen?
Ja, aber nicht alle. § 42c EnWG regelt die „gemeinsame Nutzung“ von Strom aus erneuerbaren Energien über das öffentliche Netz. Ein Unternehmen ist dort nur dann Letztverbraucher, wenn es ein Kleinstunternehmen, ein kleines oder ein mittleres Unternehmen im Sinne der EU-Empfehlung 2003/361/EG ist.
Diese Größenklasse umfasst Unternehmen, die weniger als 250 Personen beschäftigen und entweder höchstens 50 Millionen Euro Jahresumsatz oder höchstens 43 Millionen Euro Jahresbilanzsumme haben. Wie Beschäftigte und verbundene Unternehmen zu zählen sind, ist im Einzelfall zu prüfen. Größere Unternehmen sind nach diesem Wortlaut keine Letztverbraucher im Sinne der Vorschrift.
Dazu kommen weitere Bedingungen aus dem Gesetzestext:
- Betreiber: Die Anlage betreibt eine natürliche Person oder eine rechtsfähige Personengesellschaft oder juristische Person des Privatrechts, deren sämtliche Gesellschafter oder Mitglieder Letztverbraucher oder juristische Personen des öffentlichen Rechts sind.
- Zweck: Der Betrieb der Anlage darf weder überwiegend der gewerblichen noch überwiegend der selbständigen beruflichen Tätigkeit des Betreibers dienen.
- Gebiet: Anlage und alle belieferten Verbrauchsstellen müssen in demselben Gebiet liegen. Seit dem 1. Juni 2026 ist das das Bilanzierungsgebiet eines Verteilnetzbetreibers, ab dem 1. Juni 2028 kommt das Bilanzierungsgebiet eines direkt angrenzenden Verteilnetzbetreibers in derselben Regelzone hinzu.
- Messung: Das Gesetz (Abs. 1 Nr. 6 und 7) verlangt eine Zählerstandsgangmessung nach § 2 Satz 1 Nr. 27 MsbG oder eine viertelstündliche registrierende Leistungsmessung.
Das Gesetz spricht von der gemeinsamen Nutzung „mit anderen Letztverbrauchern“. Ob zwei Standorte desselben Unternehmens darunterfallen ist im Einzelfall zu prüfen. Die Einzelheiten stehen im Beitrag zu § 42c EnWG.
Wie funktioniert M4Share?
M4Share ist „kein Energy Sharing im Sinne des § 42c EnWG, sondern ein vertragliches Liefer- und Abrechnungsmodell zur gemeinschaftlichen Energienutzung“. So sieht das Angebot aus:
- Modell: M4Share basiert auf einem Bilanzkreismodell. Die Share-Seite spricht von einem vertraglichen Liefer- und Abrechnungsmodell von M4Energy eG.
- Reichweite: Das Teilen des Stroms erfolgt „rein rechnerisch und über das öffentliche Stromnetz“. Stromcommunities können laut Share-Seite deutschlandweit gebildet werden.
- Teilnehmer: Mögliche Stromerzeuger können unter anderem Unternehmen und Gewerbebetriebe sein, als Bezieher ebenfalls. Wer erzeugt und verbraucht, kann als Prosumer beides verbinden. Ob das für zwei Standorte desselben Unternehmens passt muss dann noch geklärt werden.
- Zähler: Für Privatpersonen gilt als Voraussetzung ein digitaler oder intelligenter Stromzähler. Jeder Zähler muss mit einem eigenen Lesekopf ausgestattet sein, der sich per WLAN verbindet. Ein Smart Meter ersetzt den Lesekopf laut Share-Seite derzeit nicht. Für jeden Zähler ist eine separate Anmeldung nötig.
- Preis: Produzenten legen ihren Preis selbst fest. Als Einspeiser kann festgelegt werden, welches Mitglied welchen Preis zahlt, und Mitglieder priorisieren. Die Seite empfiehlt Preise in Höhe von 7–11 ct/kWh.
- Reststrom: Reicht die gemeinschaftliche Stromerzeugung nicht aus, liefert M4Energy den benötigten Reststrom, auf Wunsch als Ökostrom. M4Energy übernimmt nach dem beschriebenen Modell die Stromlieferung einschließlich des ergänzenden Strombedarfs.
Eine Stromcommunity kann theoretisch aus zwei Mitgliedern bestehen, wobei mindestens eines Einspeiser oder Prosumer sein sollte. Strom communityübergreifend zu verkaufen oder zu beziehen, ist dort aktuell nicht vorgesehen.
Der Community-Preis ist nicht der Endpreis: Laut Share-Seite liegt der Einkaufspreis je nach Netzgebiet am Ende um 18–29 ct/kWh über dem Verkaufspreis des Einspeisers – wegen Netzentgelten, Steuern und Abgaben. Als Beispielrechnung für Verbraucher nennt die Seite: statt rund 33 ct/kWh bei einem klassischen Stromtarif seien 29–31 ct/kWh möglich. Für Produzenten lohne sich die Stromcommunity „insbesondere dann“, wenn die Einspeisevergütung unter 9 ct/kWh liegt. Das sind Beispielwerte des Anbieters, keine Zusagen.
Welche Kosten können bei einer Lieferung über das öffentliche Netz anfallen?
- Netzentgelte. Sie müssen laut Bundesnetzagentur sowohl von Haushaltskunden als auch von Industrie- und Gewerbekunden gezahlt werden. Bei Strom hängen sie nicht von der Länge der genutzten Leitung ab. Auch beim gesetzlichen Energy Sharing fallen laut Bundesnetzagentur die üblichen Zahlungen für Netzentgelte und Umlagen an. Die Grundlagen erklärt der Beitrag Netzentgelte erklärt.
- Stromsteuer. Außerhalb der Befreiungen gilt der Regelsatz. Unternehmen des Produzierenden Gewerbes und der Land- und Forstwirtschaft können nach § 9b StromStG auf Antrag eine Entlastung von 20 Euro für eine Megawattstunde bekommen – für nachweislich versteuerten Strom, den sie für betriebliche Zwecke entnommen haben. Das Gesetz knüpft daran weitere Bedingungen; den Einzelfall klärt die Steuerberatung.
- Messung. Für eine zeit- und mengenbezogene Zuordnung des erzeugten und verbrauchten Stroms braucht es geeignete Messung und Bilanzierung. Das gesetzliche Energy Sharing verlangt viertelstündliche Messwerte, wofür laut Bundesnetzagentur in der Praxis in der Regel ein intelligentes Messsystem erforderlich ist.
Welche Fragen solltest du zuerst klären?
Vier Angaben entscheiden, welches Modell überhaupt in Frage kommt: Wie weit liegen die Standorte auseinander? Wie groß ist die Anlage? Wie groß ist das Unternehmen – einschließlich der Frage, wem die Anlage gehört? Und welche Zähler hängen an den Standorten? Mit diesen Antworten lassen sich die fünf Modelle sortieren. Die steuerliche und rechtliche Prüfung im Einzelfall gehört dann in die Hände von Steuer- und Rechtsberatung.
Quellen
- Energiewirtschaftsgesetz (EnWG) § 42c Gemeinsame Nutzung elektrischer Energie aus Anlagen zur Erzeugung von Elektrizität aus erneuerbaren Energien Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Energiewirtschaftsgesetz (EnWG) § 3 Begriffsbestimmungen Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Empfehlung der Kommission vom 6. Mai 2003 betreffend die Definition der Kleinstunternehmen sowie der kleinen und mittleren Unternehmen (2003/361/EG), Anhang Europäische Kommission (EUR-Lex) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 9 Steuerbefreiungen, Steuerermäßigungen Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 3 Steuertarif Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuer-Durchführungsverordnung (StromStV) § 12b Anlagenbegriff und räumlicher Zusammenhang Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuer-Durchführungsverordnung (StromStV) § 10 Allgemeine Erlaubnis Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 5 Entstehung der Steuer, Steuerschuldner Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 2 Begriffsbestimmungen Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 4 Erlaubnis Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Stromsteuergesetz (StromStG) § 9b Steuerentlastung für Unternehmen Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
- Richtlinie (EU) 2018/2001 zur Förderung der Nutzung von Energie aus erneuerbaren Quellen, konsolidierte Fassung vom 16.07.2024, Artikel 2 Nummer 17 Europäisches Parlament und Rat der Europäischen Union (EUR-Lex) abgerufen am 05.10.2026
- Netzentgelte (Fachthemen Elektrizität und Gas) Bundesnetzagentur abgerufen am 05.10.2026
- Energy Sharing (Verbraucherportal, Fragen und Antworten) Bundesnetzagentur abgerufen am 05.10.2026
- M4Share – Stromcommunity (Startseite mit Fragen und Antworten) M4Energy eG abgerufen am 05.10.2026
- M4Share – Strom anbieten M4Energy eG abgerufen am 05.10.2026
- M4Share – Strom beziehen M4Energy eG abgerufen am 05.10.2026
- M4Share – Über M4Share M4Energy eG abgerufen am 05.10.2026
- Wissenswertes – Was ist ein PPA? (Marktoffensive Erneuerbare Energien) Deutsche Energie-Agentur (dena) abgerufen am 05.10.2026
- Stromsteuer-Durchführungsverordnung (StromStV) § 1a Versorger Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (gesetze-im-internet.de) abgerufen am 05.10.2026
Passt zu diesen Stromtypen
Dein nächster Schritt
Die Links führen zur Share-Seite von M4Energy. Dort sprechen wir dich mit Sie an.
Dieser Beitrag wurde mit KI-Unterstützung recherchiert und geschrieben und wird redaktionell geprüft.